ข่าว

The Rising Popularity of Mobile Payment Apps: Fueling the Cashless Economy

The convenience of cellphones in today’s digital age has altered many aspects of our life, including how we make payments. Mobile payment apps have grown in popularity, providing customers with a simple and safe way to purchase online. As these apps develop, they play a critical role in accelerating the move to a cashless economy. …

The Rising Popularity of Mobile Payment Apps: Fueling the Cashless Economy Read More »
獲比特大陸投資、和幣安合作的BTC L2專案「BEVM」有何亮點?

近日,名為 BEVM 的 BTC Layer2 專案宣佈獲得了比特大陸投資,投後估值達 2 億美金。該融資新聞引起了不小關注。 其重點不在於估值,而在於投資方比特大陸。自 2013 年誕生以來,比特大陸就一直以全球領先的比特幣礦機研發技術制霸全球比特幣礦機市場,不僅礦機業務全球第一,而且其旗下的礦場和礦池業務,在全球比特幣礦工群體中更擁有絕對的影響力。 從 2023 年開始,比特幣銘文的火熱激發了比特幣生態的迅速發展,一些比特幣的應用類專案以及擴展套件比特幣效能的 Layer2 專案層出不窮。但是在比特幣生態非常有利於礦工群體的前提下,依然缺少了像比特大陸這樣的礦工生態中的領軍人物。 此前許多人以為像比特大陸這樣的機構並不會對比特幣生態感興趣,但這一次比特大陸的果斷出手打消了所有人的疑慮。 不僅如此,BEVM 上線主網後,就和 Binance Web3 錢包展開鏈上空投活動,BEVM 也是被 Binance Web3 接入主網的第一個 BTC Layer2 專案。 那麼,作為比特大陸投資,以及 Binance 首個接入的 BTC Layer2 專案,BEVM 到底有何亮點和優勢,能從一眾 BTC Layer2 專案中脫引而出,獲得 Crypto 兩大賽道的雙頂流機構支援? 什麼是 Taproot Consensus? 筆者以為,無論是比特大陸投資還是 Binance,在作出這樣大力支援的動作之前,優先考慮的肯定是專案的安全性、技術創新性,以及對自身品牌的長遠價值和影響。而對於一個 BTC Layer2 專案來講,其技術底層是一切的基礎。 在瞭解 BEVM 之前,我們需要知曉一個關於比特幣 Layer2 的重要概念 ——Taproot …

獲比特大陸投資、和幣安合作的BTC L2專案「BEVM」有何亮點? Read More »

The Money Makeover: Will Central Bank Digital Currencies Break the Bank (Literally)?

The allure and peril of CBDCs. Cash may be king, but its reign is on shaky ground. Enter Central Bank Digital Currencies, the potential future of finance, whispered about in hushed tones by central bankers and tech titans alike. But before we all ditch our wallets for sleek digital wallets, a crucial question lingers: could …

The Money Makeover: Will Central Bank Digital Currencies Break the Bank (Literally)? Read More »

首个省级元宇宙应用场景 创新工程研究中心成立

记者1月7日获悉,广西壮族自治区元宇宙应用场景创新工程研究中心(以下简称中心)近日在南宁正式成立。这是全国首个获批的以元宇宙应用场景创新为目标的省级科研创新平台。   中心由广西数科院、桂林电子科技大学、广西建设职业技术学院联合组建。根据元宇宙研究领域的相关工作需要,中心下设了元宇宙应用场景研究、元宇宙技术集成创新、元宇宙内容生产、元宇宙人机交互技术研究、元宇宙空间技术研究、人工智能基础服务能力(含大模型私有化部署服务)、元宇宙伦理研究和元宇宙哲学研究等8个分中心。   “中心将积极对接政府部门、高校、科研院所、企业等,挖掘应用场景资源,通过应用场景创新、科技成果转化,探索破解元宇宙产业落地难、科研成果转化率低等难题,以应用场景带动产业发展,以产业发展推动技术进步。”中心主任蒋明介绍,“中心虽然设立在广西,但我们更希望立足广西、拥抱全国。我们热诚欢迎全国元宇宙相关企业、科研院所、高校、产业专家、技术专家和投融资专家,共同开展元宇宙应用场景创新研究。”   记者了解到,中心筹备期间,广西数科院因地制宜推出了以“茶噶姐姐”数字人、社保大模型“小桂”为典型代表的特色成果,服务于民生和产业领域。其中,作为灌阳油茶的形象代言人,以瑶族盛装女性为原型设计的“茶噶姐姐”数字人形象逼真,能说会道且能歌善舞。这一数字人的运用,极大提升了灌阳油茶的知名度和美誉度。   “今后我们将发挥广西文旅和职教资源丰富的优势,挖掘典型应用场景,促进高水平招商和引资引智聚才。我们还将积极探索创意、创作、创新、创造、创业‘五创协同使能’,以及数字资源融通、产业链融合、多产业融合联动的‘产业数字新通道’。”蒋明表示。(记者刘昊 通讯员王源林) 转载自: http://www.news.cn/tech/20240109/c6ec1d0ea8a0433fabfc61f303732025/c.html

世界最大印钞厂面临破产,国家外包印钞是门怎样的生意?

世界最大印钞厂面临破产,国家外包印钞是门怎样的生意?   英国德拉鲁公司(De La Rue)作为全球最大的商业印钞公司已有198年历史,自19世纪60年代开始为英国央行印制钞票,并和全球140个央行签订协议,印制全球约1/3的钞票。 投资研究公司爱迪生集团的调查显示,目前流通的所有纸币中,36%的图案是由德拉鲁设计的。另外,德拉鲁还为40个国家印制护照。   BBC报道称,如果把德拉鲁每周印刷的钞票叠成一座高塔,高度将是珠穆朗玛峰的2倍。   德拉鲁近日发布了一则破产警告:公司未来前景面临“重大疑问”,如果重整计划失败,将会破产。   是什么让这个经历了近200年风风雨雨的印钞巨头来到生死存亡的时刻?   “祸不单行”   德拉鲁实际上不仅仅是一个印钞公司,它的业务还包括防伪印刷、造纸和现金处理,总部设在英国汉普郡的贝辛斯托克,还在多地设有工厂。   最近2年,德拉鲁每况愈下,今年已经发布了2次营收危机警告。截至今年9月28日,德拉鲁的净负债已经增加至1.707亿英镑。次月,该公司的股票市值创下20年来新低。   而对德拉鲁来说,丢失一笔大单更是“雪上加霜”。   据彭博社报道,德拉鲁过去一直与英国政府合作,印制英国护照。2016年英国“脱欧”公投过后,政府于2017年12月就宣布,正式“脱欧”后将停发带有欧盟标志的酒红色护照,取而代之的是传统的深蓝色护照。   英国人万万没想到,“脱欧”到现在还没有着落。但是今年4月,新版护照就已经开始启用了。英国内政部表示,新旧两个版本现在都有效。   英国发放的新护照并不是由德拉鲁印制的,而是由他们的对手法国公司Gemalto印制。丢失了这个4亿英镑的大单,令德拉鲁陷入绝望。   除此之外,委内瑞拉的印钞业务一直外包给德拉鲁公司,然而委内瑞拉遭遇经济危机后,央行无法向德拉鲁支付印钞款项,因此德拉鲁至少损失1800万英镑。   今日俄罗斯网站报道称,支付方式的变革也是给德拉鲁造成打击的一大原因,越来越多的银行将资源投入到数字支付方面。瑞典、芬兰、新加坡、印度等世界很多国家都在大力推行“无现金社会”的建设。   不过爱迪生集团指出,目前全球流通的钞票仍然以3%至4%的速度增长,无现金支付算不上是打击德拉鲁的重要原因。   在过去几年中,德拉鲁在印刷聚合物钞票上投入巨资,也有人称之为“塑料钞票”,相较传统纸钞,它更难伪造,也更加清洁。   今年10月,德拉鲁刚换了CEO,克莱夫·瓦歇尔(Clive Vacher)一上任就面临前所未有的危机,他表示,已经在研究“紧急措施”,并且正在审查公司内部业务以削减成本。他们将会在下个季度提交全面的战略评估报告,以应对不断恶化的业绩。   国家外包印钞有风险   BBC报道,许多专业化大公司承接一些国家的印钞业务,这些印钞商大多数在欧洲和北美。当然,德拉鲁是领头羊,另外还有德国捷德集团、加拿大印钞有限公司以及瑞典的Crane。   对于小国家来说,印钞是件耗资昂贵的事情,需要投入大量人力资源,还必须具备高水平的技术。而且,一些小国的钞票需求量并没有那么大,因此外包印钞业务是价廉物美的选择。   例如,只有60万人口的索罗门群岛就委托德拉鲁印钞,马其顿共和国同样也是德拉鲁的客户。   但是,国家外包印钞业务显然存在风险,尤其是国家安全方面的。2011年利比亚发生战争,英国政府扣留了18.6亿利比亚第纳尔,其中一部分就是由德拉鲁公司印刷的。此举造成利比亚国内出现钞票紧缺的危机。   此外,如果印钞公司私自加印一国钞票,将有可能造成该国通货膨胀。   不过,国际货币协会表示,大部分国家都在国内进行钞票印刷,只有少数国家印钞业务部分外包给海外公司,风险并不会太大。目前,还没有国际机构监管货币的生产。 转载自: https://www.jwview.com/jingwei/html/12-10/278376.shtml

華推動國際化 有望挑戰美霸

中國料可運用其龐大的貿易網絡,推動人民幣國際化。 美元地位驟降 支付工具創新 數碼人幣領先 中國經濟危機困擾全球,不斷收緊對華技術封鎖的美國卻似乎能夠在經濟「軟着陸」的情況下控制通脹,反觀中國股市表現去年明顯跑輸。不過,瑞銀財富管理從美元地位下降,以及支付工具創新、央行數碼貨幣(CBDC)發展領先全球角度,不排除中國他日能夠在全球金融體系的權力遊戲中與美國分庭抗禮。 華府財金官員過去應對關於美元霸權地位可能不保的措詞通常有「制度優越」。瑞銀財富管理投資主管基爾(Barry Gill)不否認,現時美元地位優於人民幣的背後包括美國有透明的司法制度、尊重外國投資者的權益,但人民幣可以從其他途徑挑戰。 瑞銀撐買華國債降風險 他指,一隻貨幣要成為儲備貨幣,歸根究柢還是看能否為持有者儲存價值、方便他們支付,亦即經濟學原理的貨幣基本用途。即使美元的價值尚算穩定,其作為支付手段的優勢就不是那麼固若金湯,支付寶和微信支付已走出國門,成為既便宜又有效率的跨境支付手段,而且數碼人民幣較其他CBDC領先,這種先發優勢有望讓中國得以運用其龐大的貿易網絡推動人民幣國際化。 更重要的是,現在美國應對地緣政治衝突的首選方式,就是把與其對立的國家踢出美元體系,不少國家有意減低被美國金融制裁的風險。 一個經濟體持有某隻外幣與否的考慮條件之一是該貨幣有沒有豐富的增值工具,如美元有流動性充沛、可「躺平」收息的美國國債,以及競爭力強勁的美國企業所發行的股票。中資股暫時處於捱打狀態,但基爾指出,中國國債能為外匯儲備投資組合分散風險,因為中國通脹低、經濟增長依然穩健,並且在西方全速收水期間採取寬鬆的貨幣政策,中國國債的走勢與美債之關連度愈來愈低。 基爾又引用歷史︰「一隻貨幣不復存在原因只有一個─政府無法抵禦印錢的誘惑」。事實上,華府債務可持續性持續惹憂。儘管美國兩黨日前就聯邦政府預算達成初步協議,財長耶倫仍不敢斷言政府本月底會否停擺。加拿大皇家銀行(RBC)則估計,聯邦政府於9月底止本財政年度的淨發債額高達1.6萬億美元,為史上第二高,下財年會正式破頂。 美財赤佔GDP恐衝上8% 基金公司富蘭克林鄧普頓稱,不論誰入主白宮都會大舉花錢,「美國早晚出事」。國際貨幣基金組織(IMF)則估計,2022年美國財赤不到國內生產總值(GDP)的4%,未來4年卻會在6.5至8%徘徊,利息支出也會在2028年前升至GDP的4.5%。 美進口來源 內地落第二 與此同時,中美經貿逐漸脫鈎之勢甚為明顯。剛出爐的去年11月美國貿易逆差為632.07億美元,按年縮0.95%,主要是服務順差擴大,抵銷貨物逆差擴大的影響;同月對華貨物貿易逆差為215.91億美元,按年微升1.36%,但首11個月累計按年縮28.39%至2,573.38億美元,中國貨首11個月在美國進口金額的份額更按年下跌2.83個百分點至只有13.85%,不再是最大來源國,地位由墨西哥取代,比率按年升1.48個百分點至15.47%。 轉載自: https://orientaldaily.on.cc/content/finance/odn-20240110-0110_00202_001/

The Asian Countries That Actually Need A CBDC

Cambodia is one of the leaders in CBDCs in Asia. The use case for the country is clear. Here are the others. At the recent Singapore Fintech Festival, the city-state’s announcement that it would pursue a wholesale central bank digital currency (CBDC) pilot next year was big news, and justifiably so. As Southeast Asia’s key financial …

The Asian Countries That Actually Need A CBDC Read More »

Powell says Fed not “remotely close” to a central bank digital currency

By Pete Schroeder WASHINGTON, March 7 (Reuters) – Federal Reserve Chairman Jerome Powell significantly downplayed the possibility of the central bank issuing its own digital currency, and said if it ever came to pass, the government would play a limited role. Testifying before Congress Thursday, Powell said policymakers were “nowhere near” taking action on adopting such …

Powell says Fed not “remotely close” to a central bank digital currency Read More »

金融科技公司开发应用 培养小朋友理财思维与技能

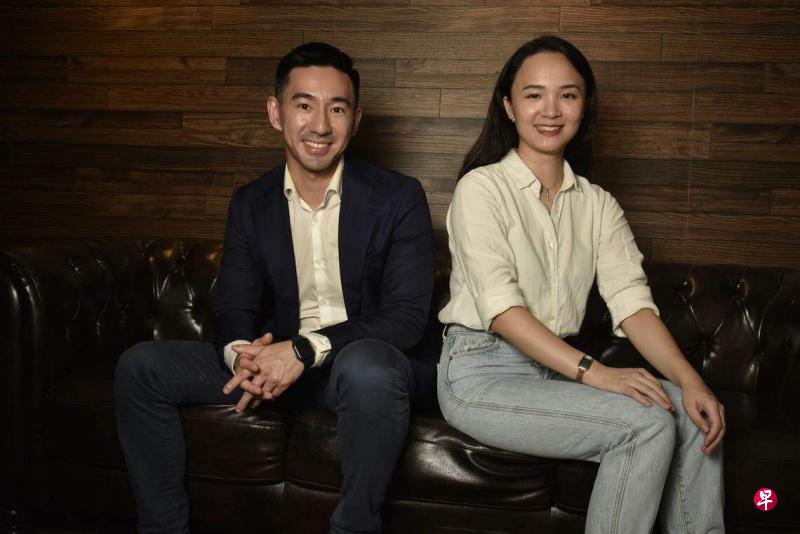
两名同样重视社会价值的年轻人,共同创办了一家金融科技起步公司,希望把新的理财工具介绍给本地家长,以帮助八岁至18岁的新一代及早掌握无现金时代的财务技能。 他们是Get Holdings公司创办人梁浩宇(28岁)和联合创办人吕骊然(28岁)。两人深信公司的金融科技产品——结合电子钱包服务的工具和应用(App),能够帮助孩子们在“接收、支出和储蓄”的实践中学习理财技能。以新加坡为据点,打下基础后,他们有意放眼区域市场。 梁浩宇接受《联合早报》访问时透露,六年前在澳大利亚念大学时,他是企业家学会的创会会长,当时大学社团的电子收费方式完全不存在,因此他开展一个项目来解决这个问题,没想到后来使用者越来越多,他便萌生把这个应用商业化的想法。 他说:“我父亲是个企业家,我从小便耳濡目染。父亲还会和孩子们讨论公司产品的设计,我从中了解到产品对社会的作用。”梁浩宇创办Get公司,便是意识到这个产品能够对社会产生的作用。 三年半前梁浩宇认识了吕骊然,知道她在帮一些客户管理亚洲增长策略,以及她之前在英国大学毕业,了解英国数码银行的发展。他后来开始和吕骊然讨论一些如何提升银行体验的想法。 吕骊然说:“他(梁浩宇)也和我讨论塑造Get品牌的事,因为我曾经和几家起步公司合作过。” 和梁浩宇一样,吕骊然说:“社会价值对我来说很重要。在创办Get之前,我是社团组织Women Unbounded创始成员之一。这个在新加坡发起的社团,目前全球会员数以万计。” 本地用户有1万5000名 梁浩宇说:“Get是创办人个人使命的延伸,旨在更好地教育年轻人如何理财。在无现金社会,我们需要新的理财方法。因此我们为八岁至18岁的孩子创造了这些工具和应用,让他们从小开始学习理财。” 在受访时,他们的公司正准备进行新一轮集资,这次可能筹几百万元来扩充业务。 对于这个不太高的集资额目标,梁浩宇解释说:“我们争取顾客的行销费不高,主要是口碑行销。家长用户的反应很好,因此口口相传。”这与许多科技起步公司“烧钱”以期快速争取用户的做法不同。 梁浩宇说,在过去23个月,拥有Get户头的孩童数量每周增加8%,目前在新加坡已达到1万5000名孩童。 他说:“我们希望到2025年底时,在新加坡达到10万个孩子的目标,这是我们要尽快达成的第一个里程碑。最终目标是100万个孩子。” 如果实现10万名孩童的目标,就能够为公司创造一年600万元的会员费收入。一名孩童户头每年收取60元会员费。 孩子储蓄家长给“利息” 小心思灌输利滚利概念 对于收费高过信用卡年费,梁浩宇胸有成竹地说:“家长只要一算,就知道这很值得。在新加坡养一个孩子平均每年要花2万4000元,和这费用相比,60元的年费根本不算什么。更重要的是,能够帮助培养孩子的理财技能,养成好习惯受益一生。” 他透露,家长不久后将能够设定要给孩子的储蓄“利率”,以培养孩子的储蓄观念,帮助孩子学习复利率(俗称“利滚利”)的概念。 家长为孩子开设Get户头,孩子手机下载Get的App后便可用这个App来付款(Visa、Nets、PayNow、SimplyGo),家长和孩子都能在手机App查看消费细节,孩子因此学习预算和良好的消费行为。家长可以设定给不同孩子不同数额的零用钱,当然也可以用财路(Giro)给零用钱。 他说,公司也提供Get Visa卡,同样是电子钱包,没有手机的孩子用卡也能付车资或买东西。家长同样可以在手机查看到孩子消费了什么。 吕骊然补充说:“孩子只能花电子钱包里的钱,不能借贷。家长还可以设定孩子的开销限额,并禁止孩子在某家商店买东西。” 梁浩宇强调说,Get户头的默认设置是禁止孩子在“18岁以上”店面消费。Get的名单中有3万5000个商家,家长可以选择阻挡孩子在一些商店购买东西。 但他说:“我们不想成为一家银行。我们希望将来能够和银行合作,帮助银行提供理财教育工具给顾客。” 转载自: https://www.zaobao.com/finance/singapore/story20231221-1455642 (10/05/2024)