消息

Coinbase 成功登陆纳斯达克 提振 CeFi

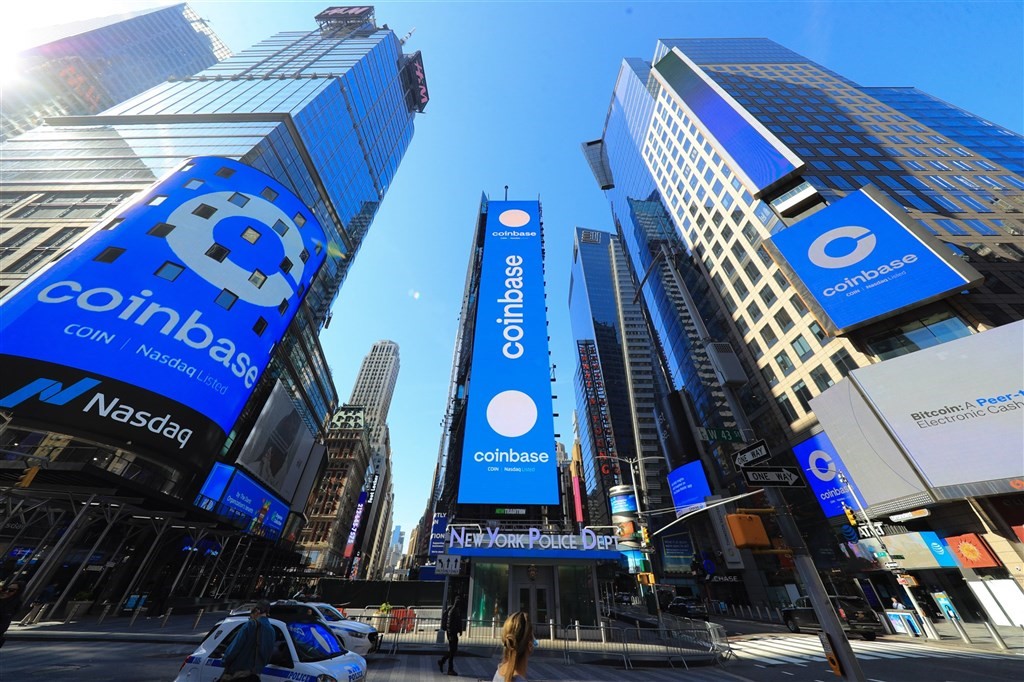
最近,加密货币行业迎来具有里程碑意义的大事——美国东部时间4月14日,全球头部、美国第一大加密货币交易平台Coinbase在纳斯达克成功上市,股票代码为“COIN”。 业内人士普遍认为,Coinbase的上市对于整个加密货币行业带来诸多积极影响。在很长一段时间,看似将被 DeFi “压垮”的 CeFi 也迎来了新的转机。 Coinbase上市影响多 Coinbase在纳斯达克上市将推动整个加密货币行业进入新的阶段。 Coinbase的上市最显而易见的影响大概是推动加密货币再度“出圈”。Tezos联合创始人Kathleen Breitman表示,Coinbase上市引起了人们对加密货币的关注。在上市首日,“美国最大加密货币交易所Coinbase上市”登上微博热搜榜。隔日,Coinbase成为苹果美国应用商店下载量排名第九的应用程序。 Coinbase的上市不仅对自身意义重大,对于整个行业也会产生积极的影响。据媒体公开报道,有不少人士认为,长期来看,Coinbase的上市或将刺激加密货币牛市的延续,并令其自身伴随着牛市进一步成长壮大。世界经济论坛的区块链和数据政策负责人WARREN 表示,交易平台Coinbase上市将开启加密货币领域更多的活动。 此次事件的主角——Coinbase首席执行官 Brian Armstrong,在接受媒体采访时表示,Coinbase在纳斯达克的直接上市是整个加密货币行业的一个转折点。他说,银行过去常常挂掉Coinbase的电话,很多人看不上加密货币交易所,而现在帮助Coinbase上市的银行的高管们都打来电话,询问如何才能让自己更深入加密领域。Armstrong表示:“这似乎不仅是Coinbase的合法性转变,也是整个行业的合法性转变,加密货币有望成为金融世界的主要力量。” TAC持续创新高 数金所不断上新 在诸多观点中,清华大学国家金融研究院金融科技研究中心副主任李志杰博士在接受媒体采访时认为,Coinbase的上市所产生的多方面影响中还包括,Coinbase成功上市意味着加密货币世界的集中式金融 CeFi 将在短期内压制,但中长期促进分布式金融DeFi,两者从相爱相杀走向共存共荣。 不少业内人士表示,Coinbase的上市导致了市场需要对其他交易平台及其平台币重新估值。 受Coinbase上市利好消息影响,近期OKB、BNB、HT等平台币纷纷暴涨,消息也带动TAC再次达到新的高度。 在持续震荡上涨半个月,TAC在Coinbase上市之时又再度刷新历史最高价。据数金所行情显示,TAC最近的一次大幅拉升始于4月14日23点左右,持续上涨两小时后,达到0.12USDT,随后开始震荡。自3月30日至发稿时,TAC最高涨幅已达130%。目前,TAC价格0.123USDT,涨幅0.08%。 Coinbase以成功上市为自己和行业增加光环,其它的 CeFi 也有自己独特的生存之道。2021年,数金所在探索新型资产方面取得了重大进展。 今年一季度末,数金所上线了可兑现的新型数字黄金交易工具——ACU黄金通证(ACUG)。ACUG可轻松实现加密货币与实物黄金之间的兑换。在数金所上,投资者可以用USDT兑换ACUG,当购满32.15枚ACUG即可兑换约32.15盎司/根(1公斤)的金条。截至目前,数金所共开放两次ACUG交易,上线40万枚均已被抢购一空。 ACUG作为一种可直接兑换实物黄金的新型资产得到了投资者的高度关注,受到了热烈追捧。数金所上线ACUG为投资者提供了更多元的投资资产。此番,在Coinbase的带动下,数金所将持续探索出新的模式,为 CeFi开拓更广阔的发展空间。 文章转载: 火星财经:https://news.huoxing24.com/20210420143330776831.html
香港正在测试以快速支付系统为数字人民币移动支付充值

新华财经香港3月26日电(记者 张欢)香港金融管理局总裁余伟文表示,金管局正在测试使用快速支付系统——“转数快”帮助数字人民币移动支付充值,目前已完成第一阶段测试,第二阶段将会扩大参与银行范围。 余伟文表示,人民币在香港使用十分普遍,定位为流通中的现金的数字人民币将为两地游客带来更大便利。目前已经有一家香港银行参与了数字人民币试点计划,范围涵盖银行职员及少量商户,技术可行性的测试基本完成,且十分顺利,第二阶段的测试会增加参与银行的数量,增加少量个人及商户。 “转数快”是香港的快速支付系统,已应用两年有余,主要用于小额资金转账。“转数快”突破了移动支付需选择同一储值支付工具的局限,让使用者通过手机号码或者电邮地址,就可以即时地进行跨银行和跨储值支付工具转账,并可支持港元和人民币两个币种。 余伟文还谈到,香港金管局与中国人民银行正在进行概念论证,将中国人民银行以区块链建立的贸易融资平台与跨境支付结合,将来内地与香港可以利用区块链进行贸易融资,这种方式更加方便快捷,可以防止一笔贸易在多家银行重复融资的骗贷现象。 来源:新华社香港

Chinese banks pilot digital yuan at Shanghai department stores

Shanghai’s New World City and New World Daimaru Department Store, and food caterer Taikang Food Store handled thousands of digital yuan transactions over the past weekend, Shanghai Daily reports. As part of the trial, the retailers featured digital yuan payments as part of a sales campaign in conjunction with International Women’s Day. Brand director of Shanghai …

Chinese banks pilot digital yuan at Shanghai department stores 閱讀全文 »

国际清算银行:占全球五分之一人口的央行可能在3年内发行CBDC

根据国际清算银行(BIS)的一份新报告,随着世界各国都希望采用区块链技术,央行数字货币(CBDC)的开发正进入 “高级阶段”。 国际清算银行的最新CBDC开发调查显示,约占世界人口五分之一的各国央行将在未来三年内推出“通用型CBDC”。 这份23页的文件基于与60多个货币当局在2020年末进行的初步磋商。 调查显示,全球86%的中央银行正在积极探索CBDC。虽然其中大多数在可预见的未来仍不太可能发行它们的CBDC,但有相当一部分央行正在向前迈进。 大约60%的央行正在进行数字货币的实验,而14%的央行正在推进CBDC的开发和试点项目。 国际清算银行这份报告的作者Codruta Boar和Andreas Wherli表示:“在全球范围内,人们对CBDC的兴趣将继续受到当地环境的影响。在央行表现出相对更强动机的新兴市场和发展中经济体,普惠金融和支付效率目标推动了通用型CBDC的开发工作。” 美联储是积极研究CBDC的货币当局之一。美联储的经济学家们正在探索数字美元的所谓“内在价值”,并就此发表了几篇研究论文。 该报道的作者总结道: “大多数央行现在都在以某种方式探索CBDC。总体而言,调查显示,CBDC正在从纯概念研究向实验和试点项目不断迈进。”然而,尽管有了这些进展,CBDC的广泛推出似乎还有一段路要走。” 国际清算银行总经理Agustin Carstens在与报告一起发布的发言稿中表示,CBDC可以“作为运作良好的支付的基础”,但只能是在“良好执法”的情况下。他表示,匿名代币“不会飞速发展”。 Carsten解释说,没有附加身份的CBDC将加剧人们对洗钱的担忧,破坏促进金融普惠的努力,并造成跨境支付的不稳定性。 他继续说: “如果CBDC被设计得当和广泛采用,它们可以成为解决特定用例和市场失灵的一种补充支付手段。它们可以成为支付、金融和商业领域持续创新和竞争的催化剂。” 国际清算银行通常被称为“中央银行的银行”,它促进全球中央银行之间的货币和金融稳定性以及国际合作。该组织成立于1930年,总部设在瑞士巴塞尔。几十年来,该组织的职责范围已经扩大到包括为陷入困境的政府提供紧急资金。 国际清算银行目前正在开发CBDC结算平台。初步试验将于今年晚些时候开始。

意大利银行业协会ABI启动数字欧元实验

由700多家意大利银行机构组成的意大利银行业协会(ABI)表示,已开始试验基于区块链技术的数字欧元。 ABI在一份声明中表示: 该倡议的目的是积极参与公众辩论,并支持在意大利运营的银行为未来做准备。 ABI称这项工作将研究基于分布式区块链分类账技术(DLT)的数字欧元的技术可行性,并进一步研究由于该技术的可编程性而可能实现的“新增值服务”。 CBDC研究将包括两个部分: 一是研究基础结构和分布式模型以评估技术可行性;二是评估可编程性如何提供用例,以区分中央银行数字货币(CBDC)和现有电子支付系统之间的差异。 此前,欧洲央行行长克里斯蒂娜·拉加德(Christine Lagarde)曾表示,欧洲经济复苏尚不确定,引入数字欧元将加强欧洲的支付系统。 拉加德甚至宣布,“欧洲体系”正在“积极寻求”建立数字欧元。她认为,欧洲央行可以在未来两到四年内推出这种数字货币。

详解欧盟委员会稳定币监管提案方向与意义

欧盟委员会发布的关于加密资产市场法规的提案,完善了加密资产相关领域的监管。稳定币作为特殊的加密资产,需要执行严格的监管要求,只有得到注册所在地监管机构批准的实体才可以发行稳定币或提供相应的服务。监管机构由各国自行指派,欧洲银行管理局(EBA)和欧洲证券及市场管理局(ESMA)也会参与到相关的监管工作中。监管机构对发行方需要披露的信息、应尽的义务和储备资产的管理都提出了要求。加密资产服务商要得到批准后才可以向欧盟内的用户提供服务。提案中的监管方式可以为其他国家监管政策的制定提供参考。 2020 年 9 月 24 日,欧盟委员会(EC)发布了一份关于加密资产法规的提案,覆盖了不包括在现有欧盟金融服务法案中的部分,为欧盟内的加密资产市场提供了完整的法律框架。除了为加密资产市场参与者提供监管指导,鼓励创新也是提案的目标之一,因为现有的法规可能阻碍分布式账本技术的使用。以目前稳定币的监管方案为例,在现有的监管体系中,将其定义为 e-money 并实施与支付服务相关的监管政策。但是这个方案不能覆盖所有稳定币。一些以价值存储为目的,或是以其他资产为储备的稳定币则不在监管范围内。同样的还有加密资产相关的服务,如加密资产托管等。因此限制稳定币使用的话,看似可以解决稳定币带来的金融风险问题,但如果本地用户使用第三方国家发行的稳定币,此类风险仍会存在,所以全面且适当的监管十分必要。 现在一些欧盟成员国已经实施了有关加密资产服务商的监管政策,并且越来越多的成员国考虑在国家层面上对加密资产和加密资产服务商进行监管。这些内容各异的法案会让加密资产及服务在不同地区调整产品和商业模式,这会导致高昂的花费和繁琐的法律程序,限制了其在欧盟范围内的业务拓展。而在缺少法律确定性的地区,用户和投资者会面临大量风险。在提案中,欧盟委员会使用了「法规」而不是「指令」,这是出于统一监管的考虑,方便加密资产发行方和服务方开展业务,如果提案得到通过,这将成为首个欧盟级别的对加密资产的监管法规。 提案的另一原则是相称性,要明确区分不同的服务和活动及相应的风险,以保证行政负担与风险相称。在所有的加密资产中,稳定币由于其特殊性,相较于其他加密资产来说使用规模易于扩大,对投资者和金融系统会产生更大的风险,会导致金融稳定和货币主权问题,影响货币政策传导等,因此稳定币要受到更为严格的监管。 本文就对欧盟委员会对加密资产市场法规的提案中稳定币的部分进行分析,主要围绕定义、监管机构、对稳定币和相关服务商的要求这四个方面。这份提案在国际对稳定币的监管领域处于领先位置,将为其他国家的监管方案提供参考。 稳定币的定义及重点与否的划分 在了解具体监管法案之前,要明确官方对稳定币的定义。这里的稳定币首先是一种加密资产,加密资产是价值或权益的一种数字形式并且使用了分布式账本或类似的技术进行电子化地转移和存储。 作为支付工具使用时,稳定币和 e-money 的定义相近。在 2009/110/EC 指令中规定,e-money 的使用者总是拥有 e-money 发行机构的债权,而且可以随时以面值赎回 e-money。然而一些稳定币的使用者不具有这样的债权,他们的赎回周期会受到限制或者赎回的资金与储备资产不相等,这会影响到加密资产使用者的信心并且损害他们的利益。所以在提案中,明确将这种和 e-money 相似的稳定币定义为 e-money token,同样要求发行方承认持有者的债权,对其他类型的稳定币会采取不同的监管措施。符合一些特定条件的稳定币还会被划为重点稳定币,需要遵循更严格的监管政策。 资产相关型 token 定义 资产相关型 token 是一种参考多种法定货币、一种或多种商品、一种或多种加密资产或者它们的组合,以维持自身价值稳定的加密资产。 e-money token 定义 e-money token 是锚定单一法定货币以维持自身价值稳定,主要用于交易的加密资产。 重点与否 EBA 负责判断稳定币是否为重点稳定币,标准为:1. 用户、投资者和参与的第三方实体的数量不少于两百万;2. 发行 token 的总价值或市场价值(若有)不低于十亿欧元;3. 每日转账数量不少于五十万或转账金额不少于一亿欧元;4. 储备资产的价值不低于十亿欧元;5. 在跨境活动中重要性较大,作为跨国支付和转账使用 token 涉及的成员国数量不低于七个;6. 稳定币和他们的发行方被视为与金融系统有相互关联。只要满足上述条件的其中三点,就可以被 EBA 判定为重点稳定币。除此之外,发行方也可以主动申请归为重点稳定币项目。 监管机构的职责 …

详解欧盟委员会稳定币监管提案方向与意义 閱讀全文 »

中國當局擬展開反壟斷調查!點名支付寶 微信支付

中國反壟斷當局正考慮介入調查支付寶以及微信支付,分別隸屬於阿里巴巴以及騰訊兩大集團。中國央行懷疑這些電子支付龍頭利用他們的地位優勢,壓倒其他業者的競爭力。 《路透社》引述消息來源表示,中國國務院的反壟斷委員會正在搜集資料,考慮是否介入調查支付寶以及微信支付。中國人民銀行正式向國務院建議調查阿里巴巴以及騰訊集團,這些非銀行的支付公司,檢視他們是否有壟斷市場的疑慮。一名消息來源表示,委員會正對這項建議進行「嚴謹的考慮」,而阿里巴巴和騰訊也都在強力說服委員會以免除調查。 電子支付在中國被廣泛使用,已經鮮少人會使用現金付款。根據統計,中國在2019年的最後一季,共有高達56.2兆人民幣的電子支付交易金額,支付寶擁有約55%的市佔,而微信支付則是39%。 主要管理支付寶的公司為阿里巴巴旗下的螞蟻金服,近日計劃在上海以及香港同步上市,尋求估值超過2千億美元。如果國務院的調查如實展開,可能會打亂螞蟻金服的上市計劃。(轉載: 新頭殼newtalk)

前中國銀行家:中國的CBDC應該開始取代現金,但不局限於替代

前中國銀行家王永利建議,推動數位貨幣取代所有貨幣,以支持貨幣運營改革。王是海峽區塊鏈研究院院長、中國銀行原副行長。他表示,中國央行數字貨幣(CBDC),也被稱為數位貨幣電子支付(DCEP),應該以替代流通現金M0開始,但是不應僅限於這種替代。 自從Facebook推出其數位貨幣Libra計劃後,中國央行中國人民銀行(PBOC)就一直在研究開發CBDC。為了成為第一個開發可行CBDC的國家,中國已全面投入數位貨幣的研究、實驗和部署。 中國人民銀行數字貨幣研究所所長穆長春介紹說,中國CBDC是一個雙層系統,商業銀行也將參與其中。 王認為,貨幣政策“不應該局限於這種替代,否則,它的市場競爭力可能會有問題。”王進一步闡述,應該依靠貨幣政策來重塑貨幣機制。 在不對當前金融體系造成巨大衝擊的前提下,可以在CBDC平台上為所有社會實體直接設立專屬的“基本帳戶”。這將使央行能夠對數位貨幣進行“無所不在的監管”。王認為,這將提高貨幣政策的有效性。在不防止過度發行貨幣的情況下,可以保證維持貨幣和金融穩定。 中國的DCEP正不斷接受測試 中國央行此前與7家國有機構合作,推出了DCEP試點。試點計劃的目標是首先集中在交通、教育、商業和醫療保健等行業。深圳的試點計劃將分兩個階段進行,包括一個小規模的測試期,然後今年在深圳廣泛推廣。 蘇州市政府公務員通過DCEP獲得了5月份交通補貼的50%。DCEP是由中國農業銀行、中國工商銀行、中國銀行和中國建設銀行四家國有銀行向員工發放的。這些人被要求下載由銀行開發的數位錢包,以獲得他們的補貼。 政府機構和委員會被要求與國有銀行簽署DCEP發行合同,為今年5月推出DCEP做準備。此前,總部位於北京的金融科技公司在蘇州尋找區塊鏈和加密專家,目前已確認該公司負責DCEP的研發和測試。 叫車應用軟體公司滴滴出行宣佈,該公司將與中國銀行數字貨幣研究所合作,落實中央提出的改善經濟金融服務的指導方針,並將數字經濟融入當前經濟。

中歐貿易談判包括央行數字貨幣的潛在合作

歐盟和中國最近就包括央行數字貨幣(CBDC)和供應鏈在內的話題進行了貿易和經濟討論。 據商務部介紹,在視頻會議上,雙方討論了大流行後全球經濟穩定復甦與增長的戰略合作。  根據官方報告,“中歐投資協議談判取得了一系列卓有成效的結果和共識”,包括數字經濟的發展和其他金融合作。官方報告說:雙方同意加強綠色金融合作,促進標準接軌。同意在數字貨幣和金融技術領域加強信息共享和交流與合作。” 中國官員表示,中國期待就雙邊監管合作達成諒解備忘錄,並相互支持建立國際金融中心。歐盟表示,在取得進一步進展之前,中國將需要更多的對等待遇。歐盟執行副主席瓦爾迪斯·多姆布羅夫斯基斯(Valdis Dombrovskis)說:“當前的危機使我們別無選擇,只能與包括中國在內的全球夥伴攜手合作。通過團結起來,我們可以在經濟上更快地復蘇,並在諸如貿易和投資關係等共同關心的領域取得進展。但是,我們還需要以對待公司的方式解決諸如互惠等問題。在秋天的下屆領導人峰會之前,我們將需要在一眾問題上取得進一步的進展。” 歐盟委員會還表示,討論還包含了金融服務部門的一系列監管問題,包括綠色金融合作以及歐元和人民幣的國際作用。  試用央行數字貨幣 中國的中央銀行一直在推出中央銀行數字貨幣,也稱為數字貨幣電子支付(DCEP)。中國人民銀行曾多次宣布其CBDC已準備就緒,但目前仍在測試中。  2020年5月,蘇州市的地方政府僱員收到了中國的DCEP。蘇州市政府員工將獲得5月份50%的交通補貼以DCEP形式呈現。DCEP將由中國四大國有銀行向員工發行,包括中國農業銀行,中國工商銀行,中國銀行和中國建設銀行。要求員工下載銀行開發的數字錢包,以便能夠獲得補貼。 今年較早時,法國中央銀行法蘭西銀行啟動了一項實驗計劃,以測試中央銀行數字貨幣用於銀行間的結算。潛在的參與者已被邀請提交其申請以使用數字歐元進行實驗,法蘭西銀行宣布了8個成功的申請者:埃森哲,Euroclear,匯豐,伊茲內斯,LiquidShare,ProsperUS,Seba bank和SociétéGénéraleForge。CBDC實驗的三個主要目標包括識別收益,分析潛在風險以及建模為基於CBDC的銀行間結算。法國中央銀行將與8個成功的申請者緊密合作,在接下來的幾個月中進行實驗。(轉載自Blockchain.news)

日本將CBDC數位貨幣列入年度政策計劃

日本政府在年度政策規劃中,將進一步探討發行央行數位貨幣 (CBDC)之可行性。受COVID-19疫情的影響,人們對於非現金支付的需求似乎也相繼提高。    由於,Facebook大力推動其數位貨幣Libra舉動,促使各國中央銀行更加認真地考慮發行央行數位貨幣。由央行發行的國家數位貨幣(CBDC)因有國家信用的支持,可維持價格穩定,且不須使用帶浮水印的特殊紙印鈔,亦可節省發行成本。 目前中國最積極在推行CBDC且領先其他國家,2020年4月,中國開始在深圳、成都、蘇州和雄安等城市測試數位人民幣。從中國大陸正在試點之數位人民幣而言,民眾下載數位錢包後,不需連結銀行帳戶或綁定卡片,就能直接付款轉帳使用,且其採用「雙離線技術」,也就是沒有網路也能交易,體驗接近現金。但是,手機裡除了微信支付和支付寶外,可能還需安裝中國銀行的app。這也就是中國政府發行數位人民幣的目的可能是為了加強對金融的管控。透過發行該數位貨幣,中國央行能夠完全掌握金錢流向,可能也將人們的隱私將會暴露在政府的監控之下。    然而,日本是世界上最熱衷現金的國家,考慮到法規的障礙和可能造成的社會動盪,日本政府和日本銀行對於推行CBDC一直保持著謹慎態度。   日本中央銀行表示並沒有立即發行數位貨幣的計劃,但正在與其他央行進行研究。英國、歐元區、日本、加拿大,瑞典和瑞士的中央銀行將合作研究發行CBDC數位貨幣之可行性。    為了擴展數位支付系統的使用,日本政府正在可慮降低銀行之間轉帳的費用,在過去四十年來不變。但將在2021年3月底的財政年度結束之前進行討論及審查。   日本中央銀行在“CBDC的技術障礙”的報告中提及了兩個主要的技術障礙:普及性 (universal access) 和韌性 (resilience)。普及性是指包括沒有智慧型手機在內的所有人都得以使用數位貨幣。 據《日經新聞》報導,截至2018年,只有65%的日本人擁有智慧型手機。日本中央銀行表示,開發能供各類型用戶使用的數位貨幣是非常重要的。至於“韌性”是指在斷電時離線存取的可行性,也就是強調,即使在是在地震等緊急情況下,仍能使用數位貨幣的重要性。 至於數位日圓和區塊鏈,日本中央銀行正在考慮是否將使用區塊鏈技術於數位貨幣。集中式系統具有容量大、交易速度快的優點,但是如果有任一單點出現問題,整個系統可能會突然崩潰。相較之下,基於分散式帳本的可以克服單點故障,有更高的彈性,但交易時間將被拉長,因為區塊鏈網絡需要多個驗證單位達成共識。    日本中央銀行表示,集中式和分散式都各有利弊。如果在先進國家進行大規模的零售商交易,則最好採用集中式類型。如果交易額有限,且優先考慮應變能力和未來可能性,則可以考慮採用分散式類型。(轉載自科技產業資料室)